Blog
Pension alimentaire et impôts : ce qu'il faut déclarer
24
SEPT
Par Maître Anaïs JOLLY
Publié le
Déduction, imposition, garde alternée, enfant majeur : découvrez comment déclarer correctement une pension alimentaire et éviter les incohérences lors de la déclaration d’impôt.
Vous payez ou recevez une pension. Puis la déclaration arrive, et le doute s’installe. Quelles cases ? Quelle déduction ? Comment tenir compte de la charge fiscale des enfants ? L’erreur est fréquente, surtout après une séparation récente. En pratique, la question fiscale de la pension alimentaire se pose notamment dès qu’un jugement, une convention ou un accord écrit fixe la contribution. Une mauvaise déclaration peut déclencher un échange avec l’administration. Elle peut aussi vous priver d’un avantage fiscal légitime. L’objectif est de comprendre qui déclare quoi, dans quelles conditions, et avec quels justificatifs. Nous évoquons aussi des situations courantes en Ille-et-Vilaine.
En bref : le parent qui verse une pension pour l’entretien d’un enfant peut, en principe, la déduire si l’enfant n’est pas à sa charge fiscale (et, pour un enfant majeur non rattaché, dans la limite annuelle applicable et sous réserve de pouvoir justifier l’état de besoin). Le bénéficiaire qui la reçoit (parent, enfant majeur ou ascendant selon les cas) doit, en principe, la déclarer comme revenu lorsque cette pension est imposable. La règle dépend surtout de la charge fiscale de l’enfant (rattachement, charge partagée), de la résidence et de la garde. Attention : les règles peuvent aussi différer selon qu’il s’agit d’une pension versée pour un enfant, un ascendant ou, dans certains cas, à un ex-époux (règles propres).
La déclaration en pratique : cases, rubriques et exemples
Avant de déclarer : check-list rapide
- Vérifier la charge fiscale de l’enfant (à charge d’un parent ou en garde alternée).
- Identifier, lorsqu’il existe, l’écrit qui encadre la contribution (jugement, convention, accord écrit).
- Rassembler les preuves de versement ou d’encaissement (virements, relevés, attestations).
- Déclarer dans les rubriques correspondantes : « pensions versées » côté débiteur et « pensions reçues » côté bénéficiaire (dans la déclaration du foyer qui perçoit, ou dans celle de l’enfant majeur s’il déclare séparément).
- Vérifier la cohérence entre la déduction chez l’un et l’imposition chez l’autre (montants justifiés par les sommes effectivement versées et encaissées sur l’année, des plafonds pouvant s’appliquer selon la situation).
Où saisir dans la déclaration en ligne ?
- À l’étape « Choix des rubriques », activer Charges déductibles et les Revenus concernés.
- Côté débiteur qui verse : rubrique Charges déductibles → Pensions alimentaires versées (cases série 6 du formulaire 2042 papier).
- Côté créancier qui reçoit : rubrique Revenus → Pensions alimentaires perçues (par membre du foyer).
- Sur le papier 2042, utiliser le cadre « Charges déductibles » pour les sommes versées (série 6) et « Revenus » pour les sommes reçues.
- Les intitulés peuvent évoluer. En cas de doute, utilisez l’aide en ligne d’impots.gouv.fr et conservez des captures d’écran.
Exemples rapides de calcul
- Montants mensuels stables : vous versez 200 € de janvier à décembre. Vous déduisez 2 400 €. Le bénéficiaire qui la perçoit la déclare, si elle est imposable, à hauteur de 2 400 €.
- Revalorisation en cours d’année : 200 € de janvier à septembre, puis 220 € d’octobre à décembre. Déduction et déclaration sur 2 840 € (sommes effectivement versées et reçues).
- Arriérés : 3 mois de retard payés en février de l’année N. Le bénéficiaire déclare l’encaissement en N. Le débiteur déduit en N (année du versement).
Plafonds et limites : repères utiles
- Enfant mineur non à charge chez le débiteur : déduction sur les sommes réellement versées et justifiées. Elles doivent rester proportionnées aux besoins et aux ressources.
- Enfant majeur non rattaché : déduction plafonnée, sous réserve de pouvoir justifier la réalité des versements et l’état de besoin du bénéficiaire. Le plafond est actualisé chaque année. Vérifiez le montant en vigueur sur Service-Public.fr ou impots.gouv.fr.
- Enfant majeur hébergé chez vous : si l’enfant n’est pas rattaché, une déduction forfaitaire est admise dans une limite annuelle publiée chaque année. Au-delà, des justificatifs précis sont requis.
- Garde alternée (mineur) : lorsque l’enfant est déclaré à charge partagée par les deux parents, il n’y a en principe ni déduction ni imposition de la pension. Si l’enfant n’est pas compté à charge chez l’un des parents, vérifiez le traitement applicable.
- Ascendants : règles et plafonds spécifiques. Ne les confondez pas avec la pension due à un enfant.
Erreurs fréquentes et correctifs
- Compter l’enfant à charge fiscale et déduire une pension versée pour ce même enfant : incohérent. Choisir l’un ou l’autre selon la situation réelle.
- Confondre dépenses ponctuelles (cadeaux, achats isolés) et pension déductible : pas automatiquement. Seuls des paiements pouvant s’analyser comme une contribution à l’entretien, justifiables et cohérents avec la situation fiscale, peuvent être retenus.
- Déclarer des montants incohérents ou non justifiés entre parents : source d’anomalie. Caler les sommes sur les paiements et encaissements prouvés.
- Oublier l’indexation : déclarer ce qui a réellement été payé après revalorisation.
- Garde alternée : ne pas tenter de déduire une pension pour un enfant mineur déclaré à charge partagée.
Pension alimentaire et impôts : ce qu’il faut déclarer selon votre situation
Pour relier correctement pension alimentaire et impôts, partez d’un repère simple. L’enfant peut être rattaché à un parent ou être en garde alternée. Cette situation conditionne les parts fiscales et le traitement de la pension. En cas de séparation, les bases juridiques figurent sur Service-Public.fr — Divorce et séparation de corps. La déclaration doit rester cohérente avec la prise en charge effective et, lorsqu’il existe, l’écrit qui encadre la contribution.
Si vous versez la pension : quand la déduction est-elle possible ?
Le parent débiteur peut déduire une pension versée quand l’enfant n’est pas à sa charge fiscale. Le plus souvent, l’enfant réside principalement chez l’autre parent et n’est pas rattaché au débiteur.
- Versements en argent et/ou prise en charge de dépenses, traçables (virements, chèques, justificatifs).
- Pension idéalement fixée par un jugement ou une convention; à défaut, obligation et versements suffisamment établis et justifiables.
- Montant proportionné aux besoins de l’enfant et aux ressources des parents.
- En cas de changement en cours d’année (résidence, rattachement), vérifier la cohérence sur l’année concernée et déclarer selon les sommes effectivement versées.
En garde alternée pour un enfant mineur déclaré à charge partagée, la pension n’est généralement pas déductible. L’enfant est alors à charge partagée, ce qui conduit en principe à l’absence de déduction et d’imposition corrélative. Si l’enfant n’est pas compté à charge chez l’un des parents, faites vérifier le traitement applicable.
Besoin d’un cadre clair sur la pension alimentaire déductible ou imposable ? Nous pouvons vérifier vos critères et vos pièces.
Si vous recevez la pension : comment la déclarer sans vous tromper ?
Le bénéficiaire (parent, enfant majeur ou ascendant selon les cas) déclare les sommes reçues au titre de la pension lorsqu’elles sont imposables. Lorsque la pension est versée pour un enfant majeur non rattaché, c’est en principe l’enfant qui la déclare sur sa propre déclaration (y compris si le paiement transite par l’autre parent), dès lors qu’il déclare séparément. En cas de paiements irréguliers, tenez un récapitulatif annuel et conservez vos relevés.
Pour des arriérés, déclarez ce qui a été encaissé sur l’année. Si le versement intervient via un dispositif de recouvrement, gardez les décomptes et attestations.
Résidence de l’enfant, garde alternée et parts fiscales : l’impact concret
La résidence de l’enfant, fixée chez un parent ou en alternance, structure la déclaration des deux foyers. Les repères sont rappelés sur Service-Public.fr — Résidence de l’enfant en cas de séparation.
- Garde alternée (mineur) : avantage fiscal partagé. En principe, pas de pension déductible ni imposable lorsque l’enfant est déclaré à charge partagée.
- Résidence principale chez un parent : pension possible et déductible/imposable selon les règles usuelles.
- Changement en cours d’année : vérifiez les règles applicables pour l’année concernée et évitez les doubles avantages la même année.
Enfant majeur : pension, études et rattachement fiscal
À la majorité, deux voies coexistent. Rattachement de l’enfant au foyer d’un parent ou versement d’une pension (à l’enfant ou à l’autre parent). Évitez les contradictions : rattachement chez un parent et déduction d’une pension pour ce même enfant ne vont pas ensemble.
- Enfant majeur rattaché : pas de pension déductible par le parent qui le rattache.
- Enfant majeur non rattaché : pension déductible chez le parent payeur, dans la limite annuelle en vigueur. Pension imposable chez l’enfant bénéficiaire s’il n’est pas rattaché et déclare séparément.
- Hébergement chez un parent : possible forfait nourriture/logement dans la limite publiée chaque année.
Indexation et variations en cours d’année : le repère fiscal
Si la pension est indexée, déclarez ce qui a été effectivement versé ou reçu sur l’année, après revalorisation. Pour calculer la mise à jour, utilisez l’outil officiel Service-Public.gouv.fr — Calculer la revalorisation d’une pension alimentaire. Pour la logique de calcul, consultez aussi notre article sur le calcul. En cas d’évolution durable (revenus, garde), une révision est envisageable.
Justificatifs : ce que l’on vous demandera le plus souvent
En cas de contrôle, l’administration vérifie la cohérence entre résidence des enfants, charge fiscale et montants déclarés. Les pièces utiles : l’écrit qui encadre la contribution (jugement, convention, accord écrit) et les preuves de paiement ou d’encaissement (virements, relevés, attestations). Si des frais sont pris en charge directement, conservez factures et preuves de règlement.
Un accord uniquement oral complique la preuve des montants et des périodes. Mettre les choses par écrit sécurise les deux déclarations et limite les contestations.
En pratique en Ille-et-Vilaine
Repères locaux utiles
- La télédéclaration est en principe la règle, sous réserve des exceptions admises. Votre SIP en Ille-et-Vilaine peut recevoir sur rendez-vous pour les situations complexes.
- Changement de résidence en cours d’année : si besoin, contactez votre SIP pour éviter un rattachement incohérent.
- Recouvrement via la Caf (ARIPA) : conservez les décomptes. Ils facilitent la concordance entre versé et reçu dans la déclaration.
Sources
Textes et outils officiels
- Service-Public.fr — Divorce et séparation de corps
- Service-Public.fr — Résidence de l’enfant en cas de séparation
- Service-Public.gouv.fr — Calculer la revalorisation d’une pension alimentaire
FAQ — Pension alimentaire et fiscalité
La pension versée est-elle toujours déductible des impôts ?
Non. Pour une pension versée pour l’entretien d’un enfant, la déduction n’est en principe possible que si l’enfant n’est pas à votre charge fiscale. Si vous comptez l’enfant à charge, vous bénéficiez déjà d’un avantage via le quotient. La pension doit aussi être réelle, identifiable et justifiable. D’autres pensions (ex-époux, ascendant) obéissent à des règles propres.
Faut-il déclarer la pension reçue même si le paiement est irrégulier ?
En principe, oui si cette pension est imposable (notamment lorsqu’elle est déductible chez le parent payeur). En pratique, vous déclarez ce que vous avez effectivement perçu sur l’année concernée. Un tableau annuel accompagné de vos relevés bancaires sécurise généralement ce point.
Que faire si nous sommes en garde alternée et qu’une pension est versée ?
La garde alternée conduit à un partage de la charge fiscale. Lorsque l’enfant est déclaré à charge partagée, la pension versée pour un enfant mineur en alternance n’est en principe ni déductible ni imposable. Vérifiez la cohérence globale et appuyez-vous sur les repères de Service-Public.fr.
Peut-on déduire des frais payés directement, comme la cantine ou les activités ?
Cela dépend de la nature des frais et du cadre prévu (jugement, convention ou accord, idéalement écrit). Des paiements réguliers et prévus peuvent s’analyser comme une contribution à l’entretien. Des dépenses occasionnelles ne suffisent pas toujours. Gardez les factures et preuves de paiement. Assurez-vous que l’autre parent ne déclare pas des montants incompatibles.
Comment gérer la déclaration quand la pension est revalorisée en cours d’année ?
Déclarez les montants correspondant à ce qui a été versé ou reçu, en tenant compte de l’indexation. La logique est « versé ou encaissé » sur l’année. Si besoin, utilisez l’outil officiel : Service-Public.gouv.fr.
Conclusion : l’essentiel et la suite
L’essentiel à retenir sur la pension alimentaire et les impôts
- Relier trois éléments : charge fiscale de l’enfant, sommes versées ou reçues, et écrit encadrant la contribution.
- Assurer la cohérence entre les deux déclarations pour éviter demandes de justificatifs et rectifications.
- Actualiser en cas de changement (résidence, revenus, indexation, majorité).
En résumé, bien déclarer une pension alimentaire rime avec régularité des versements, justificatifs clairs et choix cohérent entre rattachement et déduction.
Prochaines étapes pratiques
- Rassembler vos justificatifs (jugement ou accord, virements, relevés).
- Vérifier le rattachement fiscal ou la garde alternée avant de valider.
- En cas de doute, nous pouvons analyser votre situation et clarifier la déclaration cette année… et les suivantes.
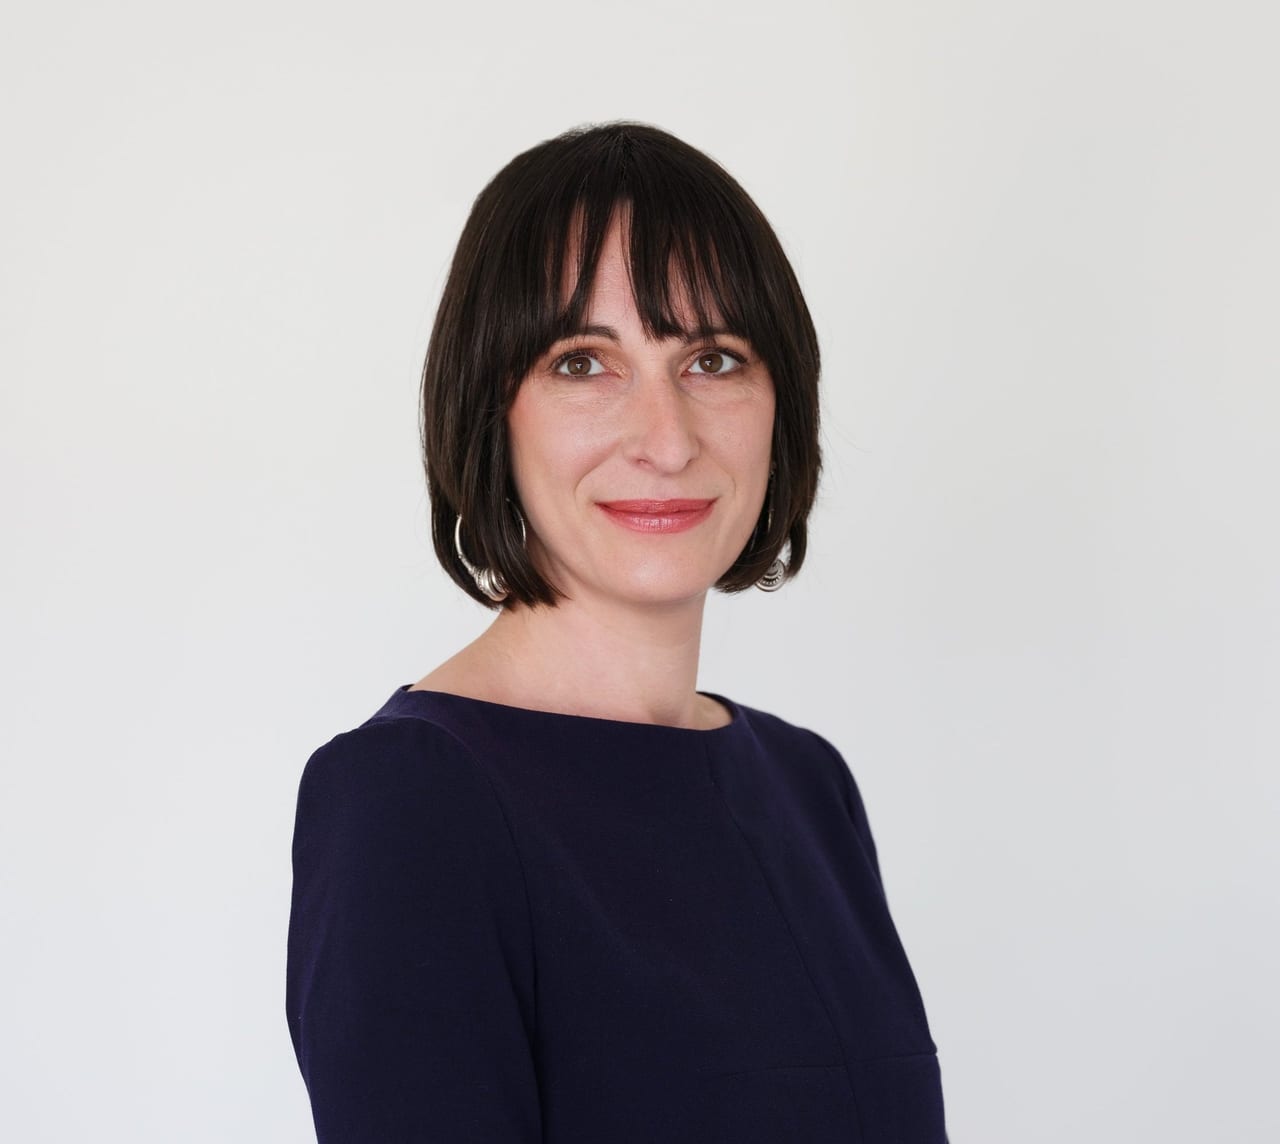
Maître Anaïs JOLLY
Avocate au Barreau de Rennes — Cofondatrice
Avocate au Barreau de Rennes, cofondatrice de la SCP Jolly Bourrouillou en 2015 avec Maître Solène Bourrouillou.
Maître Anaïs JOLLY est titulaire d'un Master 1 « Carrières judiciaires » et d'un Master 2 « Sciences pénales » délivrés par la Faculté de droit de Rennes. Elle a obtenu le Certificat d'aptitude à la profession d'avocat (CAPA) en 2010 et a prêté serment le 17 décembre 2010.
Elle a exercé pendant cinq années au sein d'un cabinet rennais avant de cofonder la présente structure en 2015.
Notre approche
Au cabinet, nous prenons le temps d'écouter votre récit et de comprendre les enjeux concrets de votre situation avant toute analyse juridique. Le premier rendez-vous, d'une durée d'environ une heure, permet d'identifier les options procédurales possibles (négociation amiable, saisine du Juge aux affaires familiales, demande d'ordonnance de protection, etc.), d'évaluer les délais et les coûts, puis de définir avec vous une stratégie qui respecte vos priorités personnelles, familiales et patrimoniales.
Tout au long de la procédure, vous êtes informé(e) à chaque étape et les actes vous sont communiqués pour relecture avant transmission. Une convention d'honoraires écrite est signée systématiquement avant tout démarrage de dossier. Voir notre foire aux questions pour les questions de parcours et notre page honoraires pour les modes de tarification.
Engagements détaillés
Maître Anaïs JOLLY est membre du Groupe de Défense des Mineurs du Barreau de Rennes. Cet engagement collectif des avocats rennais en matière de défense des mineurs (assistance éducative, audition par le juge des enfants, défense pénale du mineur) se concrétise par une formation continue dédiée et une rotation régulière sur les permanences du Tribunal judiciaire de Rennes. Voir aussi notre page droit des mineurs.
Elle intervient également comme bénévole au CIDFF 35 — Centre d'Information sur les Droits des Femmes et des Familles d'Ille-et-Vilaine — où elle assure des consultations juridiques gratuites pour les femmes et les familles confrontées à des violences conjugales, séparations difficiles ou questions de filiation. Voir notre page violences conjugales.
Elle accepte l'aide juridictionnelle pour l'ensemble des procédures.